
در اقتصاد امروز ایران، خطرناکترین دشمنِ یک مدیر، خودِ «تورم» نیست؛ ترکیب مرگبارِ «هزینههای ثابت سنگین» و «نقدینگیِ قفلشده» است. پدیدهای که در این سند آن را «فقرِ ثروتمند» مینامیم: صاحبِ مغازهای که ظاهراً دارایی دارد، اما یک کیسه کالا برای فروش در جیبش نیست. شواهد میدانی این خطر را تأیید میکند. بر پایه بررسی دنیای اقتصاد، اجارهبهای واحدهای تجاری در تهران بهطور متوسط حدود ۵ تا ۶ برابر اجارهبهای آپارتمانهای مسکونی است و مغازهداران مستأجر بین ۴۰ تا ۵۰ درصد درآمدشان را صرف اجاره میکنند؛ در برخی رستهها میزان فروش به یکسوم دوره پیش از تنشها رسیده و حاشیه سود بسیاری از کسبه به کمتر از ۲۰ درصد سقوط کرده است. گزارشهای میدانی دیگر نیز از موج تازه تعطیلی واحدهای صنفی خبر میدهند؛ به تعبیر گزارش کوردیا نیوز، «دخل روزانه حتی جوابگوی هزینههای جاری مغازه نیست». این سند با تحلیل یک پرونده واقعی — فروش دارایی متحرک برای ورود به یک مغازه استیجاری و نابودی نیمی از سرمایه — مکانیزم این فاجعه را باز میکند و چهار قاعده عملیاتی بقا ارائه میدهد: مدل سبکِ دارایی، اولویتدادن به سرعت چرخش پول بر حاشیه سود، تبدیل هزینه ثابت به متغیر، و حفظ نقدینگی واکنشگرا. مخاطب این سند، مدیران و مالکانِ کسبوکارهای ایرانی — بهویژه در حوزه توزیع و فروش کالایی — هستند.
پرونده یک فاجعه: چگونه سرمایه متحرک در دیوارها دفن شد
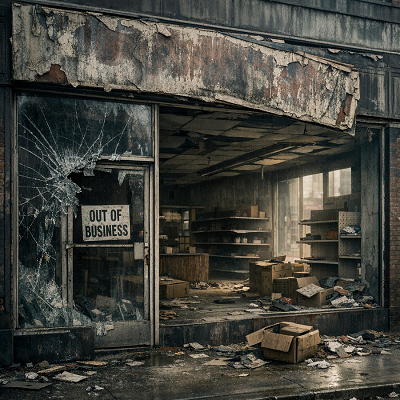
پیش از هر تحلیل، یک روایت واقعی را بدون تزئین مرور کنیم؛ الگویی که در اغلب شهرهای ایران با جزئیات کمی متفاوت، تکرار میشود. یک فرد، دارایی متحرک خود — خودرو و موتورسیکلت که هر دو قابلیت تبدیل سریع به وجه نقد را داشتند — را میفروشد تا سرِ قفلیِ ورود به کسبوکار شخصی را باز کند. وجه حاصل را به پیشپرداخت و ودیعه اجاره یک مغازه فیزیکی تزریق میکند و باقی را صرف دکور، تجهیزات و خرید اولیه موجودی میکند.در ماههای اول، دو ضربه همزمان فرود میآید. ضربه اول، فروپاشی تقاضاست: قدرت خرید خانوارها بهقدری افت میکند که به تعبیر کسبه «انگار هر روز جمعه است» — مغازه باز است اما مشتری نمیآید (S3). ضربه دوم، هزینه ثابت است: اجاره هر ماه سر موعد پرداخت میشود، چه فروشی باشد چه نباشد. برای جبران کسری، کاسب ناچار میشود موجودی کالا را بلعیده و به مصرف برساند؛ یعنی همان سرمایهای که باید هر ماه به کالای گرانتر تبدیل میشد، صرف بقا میشود.نتیجه نهایی، همان چیزی است که پیشبینی آن سخت نبود: نیمی از سرمایه بهطور کامل سوخته است. مغازه بسته میشود، موجودیِ باقیمانده با ضرر واگذار میشود، و لحظهای که تصمیم به بازگشت گرفته میشود، قیمت داراییهایی که فروخته بودند چند برابر شده است. سرمایهای که روزی قابل تبدیل به یک ناوگان کوچک کار یا موجودی کالای قابلتوجه بود، اکنون نه مغازهای مانده و نه توانِ ورودِ دوباره. این «فاجعه» نباید به یک داستان تلخ فردی تقلیل داده شود؛ این یک الگوی ساختاری است که باید از مکانیزم درونیاش شناخت تا از تکرارش جلوگیری کرد.
چهار خطای مهلک: تشریح مکانیزم تخریب سرمایه
خطای اول: تله هزینههای ثابت. در دوره بیثباتی، هر ریال هزینه ثابت، «نقطه سر به سر» (Break-even) شما را بالا میبرد؛ یعنی باید حجم عظیمی از فروش داشته باشید فقط برای پوشش اجاره، قبل از آنکه حتی یک ریال برای خرید موجودی جدید باقی بماند. دادههای میدانی این تله را عددی میکند: طبق بررسی دنیای اقتصاد، اجاره ماهانه ۴۰ تا ۵۰ درصد درآمد مغازهداران مستأجر را میبلعد و هر مترمربع مغازه در تهران بهطور متوسط حدود ۲.۸ میلیون تومان و تقریباً ۶ برابر مترمربع آپارتمان مسکونی قیمت میخورد. وقتی فروش به یکسوم سقوط میکند و اجاره ثابت میماند، معادله جبرانناپذیر میشود. دقت کنید که این فاجعه فقط برای مستأجرها رخ نمیدهد؛ هر سرمایهای که در ودیعه، پیشپرداخت یا تجهیزات غیرقابلفروش قفل شود، از نظر اقتصادی همان هزینه ثابت است.
خطای دوم: فرسایش سرمایه در برابر سرعت رشد قیمتها. تورم نقطهای محصولات غیرخوراکی به کانال ۱۰۰ درصد رسید و تورم سالانه هر دو گروه کالایی از ۷۰ درصد عبور کرد (S1). در چنین محیطی، ارزش «روی کاغذ» دارایی ثابت ممکن است رشد کند، اما کارکردِ اقتصادی آن بهسرعت میخوابد. مدیرِ گرفتار در این تله «فقرِ ثروتمند» میشود: ملکی با ارزش اسمی بالا دارد، اما نقدینگی خرید یک محموله کالا را ندارد. در تورم بالا، سرمایه باید در «کالای متحرک» بماند، نه در «دیوار و سقف»؛ چون کالای متحرک با هر چرخش، خود را با قیمت جدید تطبیق میدهد، اما ودیعه و اجارهِ پرداختشده، هیچوقت بهروز نمیشود.
خطای سوم: خطای زمانبندی و سرعت چرخش پول. شکست پرونده موردی، شکستِ «ایده» نبود؛ شکستِ زمانبندی بود. در اقتصاد تورمی، متغیر حیاتی، «سرعت چرخش موجودی» (Inventory Turnover) است: فاصله بین پرداخت پول برای کالا تا وصول پول فروش. اگر سرعت چرخش شما کمتر از سرعت جهش قیمت اجاره و کالا باشد، حتی با فروش مثبت، در حال «خونریزی تدریجی» هستید — هر دورِ کندِ چرخش، بخشی از قدرت خرید شما را به تورم واگذار میکند. کسبه در گزارشهای میدانی میگویند شرایط بازار به گونهای شده که «انگار هر روز جمعه است»؛ مغازهها باز هستند اما مشتری کم است (کلمه فارس) و تداوم تعویق خرید توسط مصرفکنندههای نگرانِ آینده (S1) یعنی هر روز ماندگاریِ موجودی در قفسه، یک ضرر پنهان است.
خطای چهارم: قفل شدن نقدینگی و ناتوانی از جایگزینی کالا. حتی کسبهای که موفق به فروش میشوند، با مشکل دوم روبهرو هستند: «بهدلیل تورم در بخش کالاها، کاسبان در جایگزینی جنس پس از فروش محصول با چالش مواجه هستند» (S1). یعنی پولِ فروش، بهجای تبدیلشدن به کالای گرانتر، صرف اجاره و هزینههای جاری میشود و موجودی واقعی کسبوکار ماهبهماه کوچکتر میشود. این پدیده در بازارسنجیهای اخیر از بازار بزرگ تهران نیز مستند شده است؛ جایی که حتی مغازههای کوچک، ماهانه اجارههای صدها میلیونی میپردازند و معیشت کاسبان زیر فشار رفته است (تجارتنیوز). این همان «انقباض خاموش» است: مغازهای که روی کاغذ فعالیت میکند اما سرمایه در گردشش هر ماه آب میشود، تا روزی که عملاً دیگر تولید و توزیعی باقی نماند.
قواعد بقا: راهکارهای اجرایی در اقتصاد تورمی ایران
قاعده اول: مدل سبک دارایی (Asset-Light). در ایرانِ امروز، مالکیتِ فیزیکی سنگین یک باری است که در هر لرزش بازار، اولین قربانی را میگیرد. پیش از امضای هر قرارداد اجاره یا خرید تجهیزات، این سؤال را بپرسید: «آیا این هزینه، فروش را بهطور قابلاندازهگیری افزایش میدهد یا فقط ظاهرِ کسبوکار را بزرگتر میکند؟» اگر میتوانید با انبار کوچک، مدل توزیع متمرکز، یا سفارشمحوری کار کنید، فضای بزرگ و گران نگیرید. بر اساس بررسی دنیای اقتصاد، اجاره تجاری در تهران بهطور متوسط ۶ برابر اجاره مسکونی است و این عدد یعنی هزینه ورود به «دنیای فیزیکی» بهشدت نامتناسب با بازده آن است.
قاعده دوم: سرعت چرخش پول را بر حاشیه سود مقدم کنید. در بازار تورمی، سود سنگینِ هر معامله اغلب یک تله است: چون چرخش را کند میکند. هدف مدیر باید این چرخه باشد: «کالا را سریع بفروش، پول را سریع وصول کن، بلافاصله کالای گرانتر بخر.» سودِ هدف شما نباید کمتر از «تورمِ بازه بین دو خرید» باشد؛ اگر در هر چرخش، دستکم بهاندازه رشد قیمتِ کالا حاشیه داشته باشید و سرعت چرخش را بالا نگه دارید، از تورم جلو میافتید. اگر حاشیه بالای قیمت، فروش را متوقف کند و موجودی روی قفسه بماند، آن حاشیه اسمی، یک ضرر واقعی است؛ همان الگویی که دادههای رکود کنونی بازار تأییدش میکنند (S1).
قاعده سوم: هزینه ثابت را به هزینه متغیر تبدیل کنید. هر قراردادِ با مبلغ ثابتِ ماهانه (اجاره بلندمدت، حقوقهای ثابت، اشتراکهای سنگین) یک «بدهیِ مشروط به بقا» است. جایگزینها را جدی بگیرید: نیروی پروژهای بهجای استخدام دائمی، انبار اشتراکی بهجای انبار اختصاصی، و قسطبندی یا کوتاهکردن دوره قرارداد بهجای تعهدات سالانه. خودِ بازار نیز به این واقعیت اعتراف کرده است: بخشی از موجران اکنون حاضرند رشد اجاره را متوقف کنند، تخفیف بدهند، یا اجاره اقساطی بگیرند (دنیای اقتصاد). این نرمش یک فرصت چانهزنی است؛ اما نکته ساختاریتر این است که حتی با این تخفیفها، «هزینه ثابت» همچنان هزینه ثابت میماند و در رکود بعدی دوباره به گلوگاه تبدیل میشود.
قاعده چهارم: نقدینگی واکنشگرا را مقدس بدارید. همیشه بخش مشخصی از سرمایه — بهعنوان قاعده، بین ۲۰ تا ۳۰ درصد — باید بهصورت «نقد آماده یا کالایِ پرگردشِ نزدیک به نقد» نگه داشته شود تا وقتی قیمت کالای اصلی جهش کرد، بتوانید بدون استقراضِ گران یا فروشِ دارایی در بدترین لحظه، موجودی را بهروز کنید. این ذخیره نقدینگی در ایران «حساب پسانداز» نیست؛ «سلاحِ خرید در جهش قیمت» است. کسی که در لحظه جهش نقد دارد، در واقع از تورم جلوتر است؛ کسی که نقد ندارد، قربانیِ بعدیِ همان موج است. اندازهگیری این ذخیره را به یک شاخص ماهانه مدیریت تبدیل کنید: «چند روز از هزینههای جاری با نقدِ در دسترس پوشش داده میشود؟» عدد زیر ۳۰ روز یعنی وضعیت زرد، و زیر ۱۵ روز یعنی وضعیت قرمزِ تصمیم فوری.
کاربست در توزیع قهوه: چکلیست تصمیم مدیر
مدل توزیع قهوه، بهطور ساختاری در نقطه حساسِ این بازی قرار دارد: کالایی با تورم جهشی، مشتریانِ B2B با چرخه خرید منظم، و هزینههای لجستیکیِ قابلرشد. چکلیست زیر، قواعد چهارگانه بالا را به تصمیمهای مشخصِ ماهانه تبدیل میکند:
۱. حسابِ هزینه ثابت را ببندید. جمعِ همه هزینههای ثابتِ ماهانه (انبار، خودروی توزیع، حقوقهای ثابت، اشتراکها) را درآورد و بر موجودی در گردش تقسیم کنید. اگر سهم هزینه ثابت از «سرعت جهشِ قیمتِ قهوه در یک فصل» بیشتر است، ساختار شما شکننده است و باید سبکتر شود.
۲. موجودی قهوه را با «افق جهش قیمت» مدیریت کنید، نه با انبار بزرگ. بهجای انبارِ چندماهه که سرمایه را قفل میکند، موجودیِ منطبق بر چرخه فروشِ ۳۰ تا ۴۵ روزه نگه دارید و ذخیره استراتژیک را فقط در آستانه جهش قیمت یا هنگام اعلام تغییر نرخ تأمینکننده، اضافه کنید.
۳. سرعت وصول را با طراحی قرارداد بالا ببرید. برای مشتریانِ ثابت (کافهها، دفاتر، شرکتها)، دوره تسویه را کوتاه کنید؛ چکهای بلندمدت در تورم بالا، یعنی واگذاریِ رایگانِ بخشی از حاشیه سود شما به تورم. در قیمتیکردنِ سفارشهای جدید، رشد قیمت کالا از تاریخ سفارش تا تاریخ تسویه را در نظر بگیرید.
۴. رشد را از مسیرِ روابط بسازید، نه از مسیرِ مکان. جای افتتاح دفتر یا فروشگاه فیزیکی، سرمایه را روی تکرارِ سفارشِ مشتریانِ فعلی و ورود به مشتریان جدیدِ همرده بگذارید. محتوای حرفهای و لحن مدیریتی برند — همان مسیری که مخاطبِ این سند در شبکههای اجتماعی دنبال میکند — هزینه ورودِ نزدیک به صفر و دامنهای فراتر از یک محله ایجاد میکند.
۵. شاخص نقدینگی واکنشگرا را ماهانه بسنجید. «چند روز از هزینههای جاری با نقدِ در دسترس پوشش داده میشود؟» هدف: بالای ۳۰ روز. زیر ۱۵ روز، هیچ هزینه ثابت جدیدی امضا نشود.
۶. هر سرمایهگذاری جدید را با «آزمون تبدیل» فیلتر کنید. اگر این دارایی جدید تا سه ماه نتواند به بخش عمده ارزش خود بهصورت نقد یا کالایِ فروشپذیر بازگردد، خرید آن در وضعیت فعلی بازار، یک ریسک غیرضروری است.
جمعبندی: جریان نقدینگی بسازید، نه امپراتوری فیزیکی
در بازار امروز ایران، «صاحبِ مغازه بودن» به معنایِ «ثروتمند بودن» نیست؛ «صاحبِ کالایِ متحرک و نقدینگیِ واکنشگرا بودن» است. دادهها این را صریح نشان میدهند: جایی که اجاره ماهانه تا نیمی از درآمد را میبلعد، فروش در برخی رستهها به یکسوم رسیده و حاشیه سود زیر ۲۰ درصد رفته است (S1)، هر سرمایهای که در دیوار و ودیعه قفل شود، در اولین موجِ تورم یا رکود، گروگان گرفته میشود. مدیرِ آگاه، بازیِ «بزرگترشدن ظاهری» را با بازیِ «سریعترچرخیدن سرمایه در گردش» عوض میکند: هزینه ثابت را کمینه میکند، سرعت چرخش را بر حاشیه اسمی مقدم میدارد، و همیشه سهمی از سرمایه را برای لحظه جهش قیمت آماده نگه میدارد. برنده این بازار، نه کسی است که بزرگترین مغازه را دارد، بلکه کسی است که کالای بیشتری را در زمان کوتاهتر میچرخاند.
منابع
- دنیای اقتصاد، «۶ وضعیت اضطراری مغازهداران مستأجر بررسی شد؛ اجاره سنگین در رکود کاسبی»،کلیک کنید
- تجارتنیوز، «بازار بزرگ تهران زیر فشار اجارهبها»، لینک گزارش
نویسنده: مجتبی جاهد
دیدگاه خود را بنویسید